L’écart de base : disparu et oublié?
Depuis 2021, l’écart de base a causé des pertes importantes chez de nombreux gestionnaires de réseau indépendants (ISO). Pour un projet renouvelable type de 100 MW, l’impact sur les résultats a varié d’un demi-million à près de 13 millions de dollars par année.
Plusieurs producteurs renouvelables liés par un contrat d’achat d’électricité (PPA) réglé à un point d’échange ont vu l’écart de base s’élargir à un point tel que le paiement fixe contre variable dû à l’acheteur au point d’échange de règlement dépassait les revenus de la ressource à son nœud. Ces pertes ont mis à mal la valorisation des projets et empêché bien des propriétaires de dormir, avec peu de moyens d’agir.
Comme nous l’avons évoqué dans notre article d’août sur le retour à des prix du gaz bas, les régions très congestionnées en 2022 ont vu leur congestion diminuer fortement en 2023.

Le cauchemar de 2022 est maintenant largement oublié, l’écart de base étant revenu à des niveaux plus acceptables partout en Amérique du Nord. L’effondrement des prix du gaz naturel y a joué un grand rôle, mais des vents plus faibles et les retards dans la construction de projets renouvelables, causés par les chaînes d’approvisionnement, ont aussi aidé à le contenir.
Pour l’avenir, les prix du gaz ne sont qu’une source d’inquiétude parmi d’autres. Qu’arrivera-t-il quand les projets retardés seront mis en service? Que feront les ressources existantes dans les régions congestionnées quand leurs crédits d’impôt à la production (PTC) prendront fin? Comment les ressources existantes en fin de contrat d’achat pourront-elles concurrencer les nouveaux projets?
Les sociétés de projet profiteront-elles de l’occasion « bon marché » de se couvrir contre l’écart de base en prévision du « prochain 2022 »?
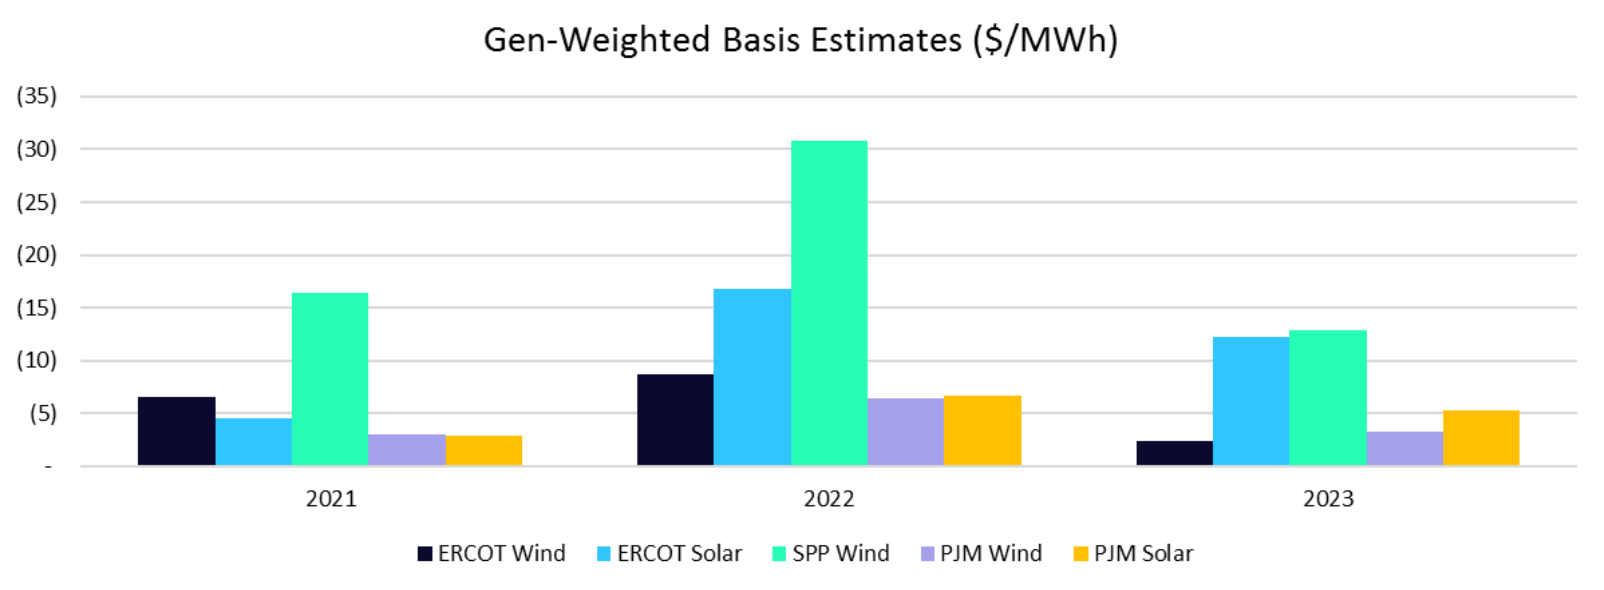 Graphique (en anglais) : estimations de l’écart de base pondéré par la production ($/MWh), de 2021 à 2023. Légende : éolien ERCOT, solaire ERCOT, éolien SPP, éolien PJM, solaire PJM.
Note : les chiffres présentés supposent les structures de contrat d’achat suivantes, réglées selon la production réelle :

Comme le montre le graphique ci-dessus, l’écart de base s’est fortement élargi pour l’éolien en 2022, mais les niveaux depuis le début de l’année se sont nettement modérés. Si l’écart de base pondéré par la production pour l’éolien est revenu plus près des niveaux de 2021, on ne peut pas en dire autant du solaire, qui (bien qu’en baisse) ne s’est que légèrement modéré. De plus, la saturation croissante du solaire dans les régions visées (sud du Texas et sud de PJM) favorise un élargissement de l’écart de base, peu importe la direction du gaz.
L’écart de base, bien qu’omniprésent, n’a pas à être ingérable. Si l’on regarde les prix adjugés aux enchères annuelles de droits financiers de transport (FTR) avant 2022, les bons points d’entrée ne manquaient pas pour se couvrir contre l’écart de base à des niveaux très raisonnables.
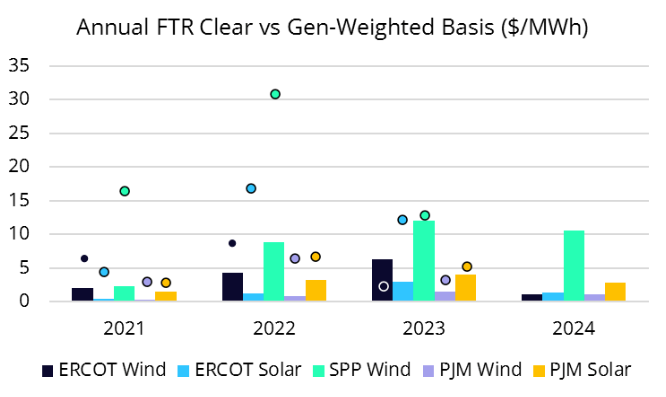 Graphique (en anglais) : prix adjugés aux enchères annuelles de droits financiers de transport (FTR), en barres, comparés à l’écart de base pondéré par la production, en points ($/MWh), de 2021 à 2024. Légende : éolien ERCOT, solaire ERCOT, éolien SPP, éolien PJM, solaire PJM.
Note : les barres représentent les prix adjugés aux enchères annuelles de FTR pour chaque marché et actif, et les points représentent l’écart de base réalisé pondéré par la production.
Cela dit, une stratégie « à l’aveugle » consistant à acheter des droits financiers de transport à chaque occasion aurait été rentable en 2022, mais perdante en 2023. D’une certaine façon, cela aide à stabiliser les revenus du projet, mais surtout, la stratégie d’enchère et le choix du moment offrent de belles occasions d’optimisation.
Pour 2024 et au-delà, les droits financiers de transport se négocient maintenant plus près des niveaux vus pour 2022, ce qui soulève la question : est-ce le bon moment pour couvrir mon écart de base?
La réponse est oui, mais comme l’histoire nous l’apprend, la façon de couvrir votre actif est déterminante pour l’efficacité de la couverture. Récupérer ne serait-ce que 25 % de l’écart de base ouest-nord d’ERCOT observé en 2021 et 2022 aurait rapporté 1,25 million de dollars pour un actif de 100 MW, et prendre les devants sur l’écart de base dans SPP aurait généré des rendements considérables.
La gestion proactive du risque sera au cœur de 2024, alors que plusieurs propriétaires de projets renouvelables développent leurs propres capacités à l’interne. Alors que les premiers projets solaires admissibles au crédit d’impôt à la production sont mis en service, pouvez-vous vous permettre de laisser les flux de trésorerie de votre projet exposés à la volatilité du marché? Quelle limitation de production pouvez-vous vous permettre si les ajouts solaires dans ERCOT rendent les prix de mi-journée négatifs au cours des prochaines années?
Une approche proactive de la gestion du risque est la seule façon pour les propriétaires de projets renouvelables de stabiliser leurs revenus en toute confiance sur un réseau en constante évolution. Parlons de votre portefeuille et franchissons ensemble la première étape vers une gestion proactive du risque.