La volatilité des prix d’ERCOT n’est pas le problème, c’est la solution!
En réponse à la tempête hivernale Uri de février 2021, le Senate Bill (SB) 3 a été adopté pour étudier des moyens de renforcer le réseau électrique et de le préparer à l’hiver. La proposition qui en a découlé, le Performance Credit Mechanism (PCM), un mécanisme de crédits de performance, est issue d’un long processus de consultation, marqué par de nombreux désaccords. Semblable aux mécanismes de rémunération au rendement des marchés du Nord-Est, le PCM vise à récompenser les producteurs qui livrent pendant les périodes de pénurie d’offre, et à pénaliser ceux qui ne livrent pas ou produisent peu pendant les périodes tendues.
L’autre défi du PCM est l’échéancier. De façon réaliste, il n’entrera probablement pas en vigueur avant 2027, ce qui offre peu de répit d’ici là à un marché d’ERCOT en manque de capacité. En janvier 2023, la Public Utility Commission of Texas (PUCT), l’organisme de réglementation texan, a donc demandé à ERCOT d’évaluer des solutions transitoires pour conserver la production existante et construire de nouvelles capacités pilotables jusqu’à la pleine mise en œuvre du PCM.
Adopté en juillet 2023, le House Bill (HB) 1500 a précisé les critères du PCM sur la fiabilité des producteurs, la répartition des coûts et leurs plafonds. Le HB 1500 a aussi précisé la solution transitoire du PCM, qui consiste à modifier l’Operating Reserve Demand Curve (ORDC) existante. La loi exigeait que cette solution soit en place dans les quatre mois suivant son approbation (janvier 2024) et qu’elle soit ajustée et maintenue jusqu’au déploiement du PCM, prévu en 2027.
Pour bien comprendre cette solution transitoire, il faut d’abord comprendre le rôle de l’ORDC (la courbe de demande de réserves d’exploitation). Sans marché de capacité formel, ERCOT s’appuie sur les signaux de prix d’un marché de gros fondé uniquement sur l’énergie pour encourager la construction de nouvelles capacités et envoyer un signal financier aux ressources en exploitation.
Autrement dit, la volatilité extrême des prix de gros dans ERCOT est une caractéristique voulue du marché, pas un problème!
L’ORDC en bref (pour les lecteurs pressés)
Quand la demande du système commence à s’approcher de l’offre totale, ERCOT ajoute une prime au prix marginal local (LMP) pour encourager une offre supplémentaire à entrer en service (ou la charge à se retirer). Plus la demande totale s’approche de l’offre totale, plus la majoration est élevée. Les prix de règlement (LMP + ORDC) sont plafonnés à 5 000 $/MWh, de sorte que, dans certains cas, la relation inverse entre la majoration ORDC et les réserves totales ne tient plus parce que le LMP est déjà élevé.
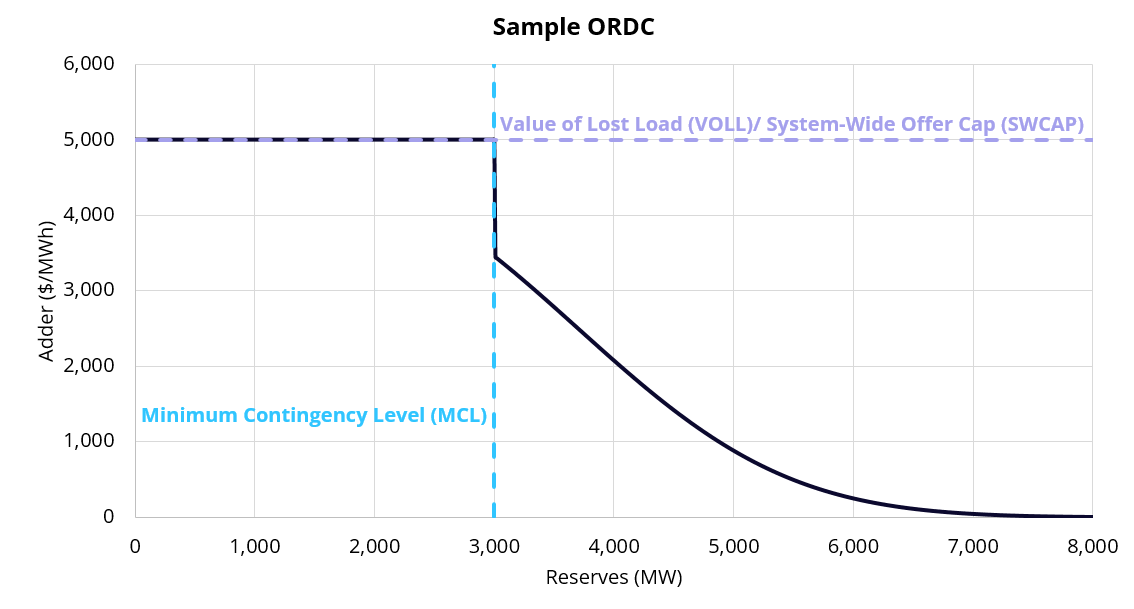 Graphique (en anglais) : exemple de courbe ORDC. Axe vertical : majoration ($/MWh); axe horizontal : réserves (MW). Repères : niveau minimal de contingence (MCL); valeur de la charge non desservie (VOLL) / plafond d’offre à l’échelle du système (SWCAP).
Section technique (pour les amateurs d’acronymes)
Mise en place en 2015, l’ORDC calcule un ensemble de majorations de rareté qui s’ajoutent au LMP en temps réel selon les réserves disponibles :
RTORPA (majoration de prix pour les réserves en ligne en temps réel); et
RTOFFPA (majoration de prix pour les réserves hors ligne en temps réel)
Ces majorations s’ajoutent à la composante énergie du système du LMP en temps réel, appelée « lambda du système ». Une troisième majoration, le RTORDPA (majoration pour le déploiement de fiabilité en temps réel), est déterminée selon le déploiement des engagements d’unités pour la fiabilité (RUC) et du service d’intervention d’urgence (ERS).
Le prix en temps réel dans ERCOT, appelé Real-Time Settlement Point Price (SPP), est la somme du LMP, du RTORPA et du RTORDPA. Ces majorations servent à empêcher la marge de réserve d’exploitation de passer sous un seuil prédéterminé, appelé niveau minimal de contingence (MCL).
ERCOT établit l’ORDC à partir d’études sur la valeur de la charge non desservie (VOLL), qui chiffre le coût de l’épuisement des réserves et du délestage, et qui fixe le plafond d’offre à l’échelle du système (SWCAP). L’ORDC est conçue pour porter les majorations à la VOLL quand les réserves passent sous le niveau minimal de contingence.
Pour chaque intervalle de cinq minutes de la répartition économique sous contraintes de sécurité (SCED), ERCOT détermine d’abord le lambda du système, qui sert ensuite à calculer le RTOFFPA, puis le RTORPA. À noter : le RTORPA dépend lui-même du RTOFFPA.
RTORPA = max(0, VOLL – λ) x [(0.5 x ORDC(RTOLCAP)) + (0.5 x ORDC(RTOLCAP + RTOFFCAP))]
Pourquoi une solution transitoire?
En janvier 2023, la PUCT a demandé à ERCOT d’évaluer des « solutions transitoires » pour conserver les actifs existants et construire de nouvelles capacités pilotables jusqu’à la pleine mise en œuvre du PCM.
Comme le PCM est encore à des années de sa mise en œuvre, la solution transitoire de l’ORDC se veut relativement simple et rapide à implanter. Elle modifie essentiellement le calcul de l’ORDC en imposant des prix planchers, de sorte qu’un RTORPA/RTOFFPA minimum s’applique même à des niveaux de réserves plus élevés.
L’objectif général est d’envoyer des signaux de prix supplémentaires bien avant les périodes de faibles réserves, pour inciter l’offre à réagir plus tôt. Selon une analyse publiée par ERCOT, cet incitatif aurait été bénéfique en 2020 et en 2022, lorsque la Physical Responsive Capability (PRC), une autre mesure de rareté d’ERCOT, était faible et que des mesures de fiabilité supplémentaires pouvaient devenir nécessaires.
Où en sont les majorations aujourd’hui?
La révision proposée de l’ORDC arrive alors que les majorations de rareté ont beaucoup diminué d’une année à l’autre.
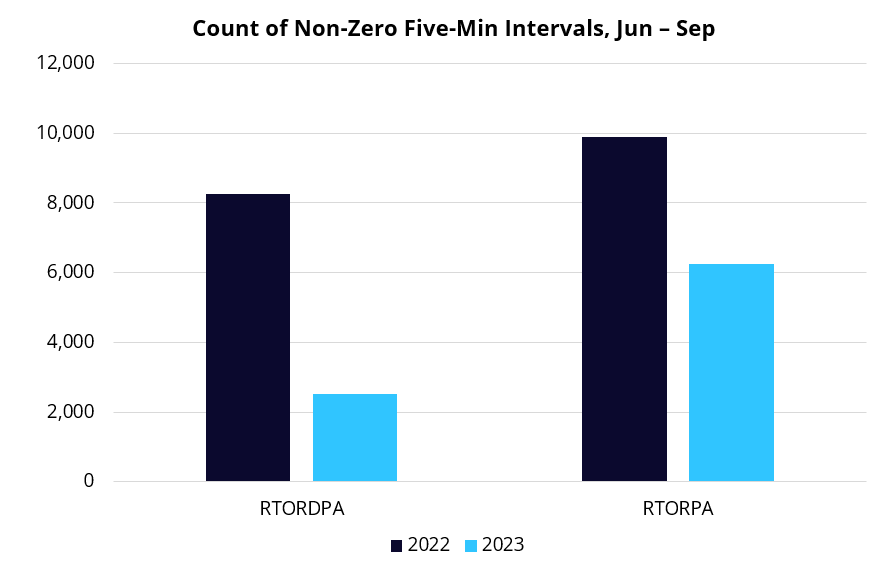 Graphique (en anglais) : nombre d’intervalles de cinq minutes avec une majoration non nulle, de juin à septembre, pour le RTORDPA et le RTORPA (2022 et 2023).
Les majorations pour le déploiement de fiabilité et pour les réserves en ligne ont fortement baissé en 2023 par rapport à 2022, même si la volatilité de l’été 2023 a été bien réelle. Si l’on compare la distribution du lambda du système plus les majorations d’un été à l’autre, l’été 2023 montre en fait un déplacement vers la droite (hausse de la volatilité des prix), malgré la baisse des prix du gaz (95 % des intervalles de cinq minutes de l’été 2023 étaient sous 250 $/MWh, contre 97 % à l’été 2022). En se concentrant sur le risque extrême (lambda du système + majorations > 250 $/MWh), on voit clairement que la volatilité des prix a augmenté, même si les majorations ont diminué.
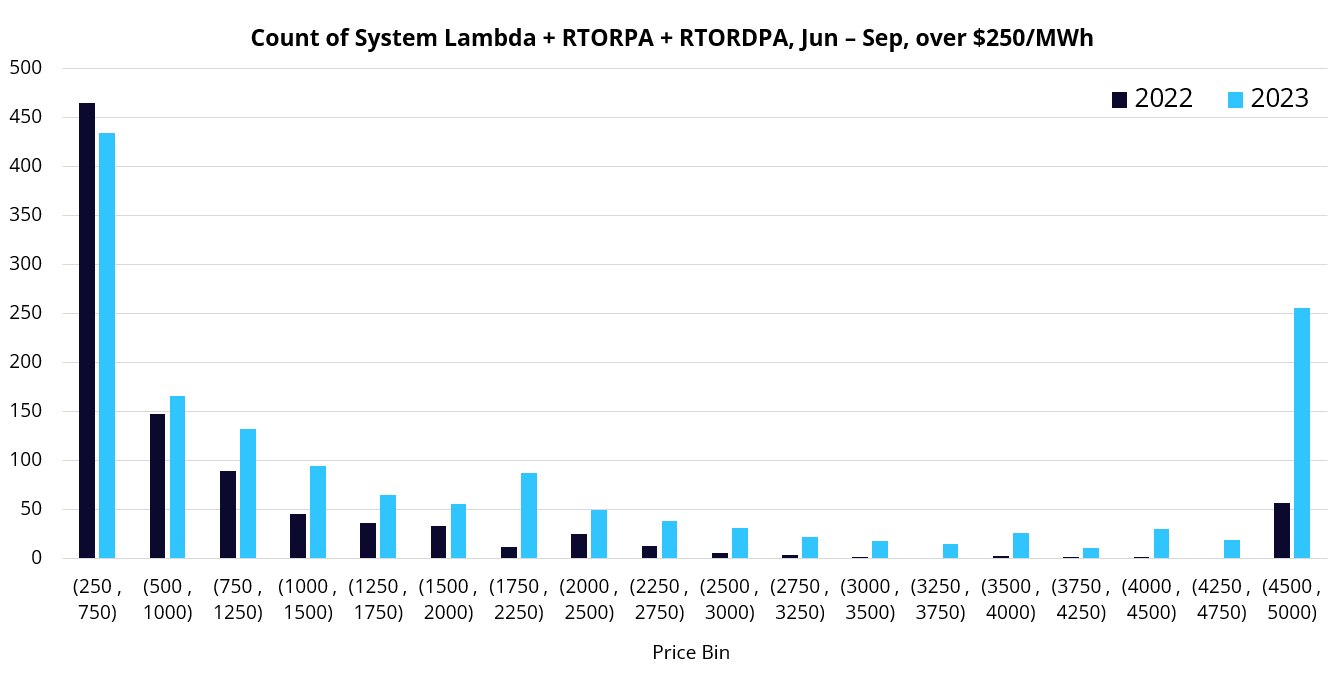 Graphique (en anglais) : nombre d’intervalles où le lambda du système + RTORPA + RTORDPA dépassait 250 $/MWh, de juin à septembre, par tranche de prix (2022 et 2023).
Alors, que se passe-t-il? D’autres réponses viendront quand les données d’offres d’achat et de vente par unité d’ERCOT pour cet été seront disponibles, mais une hypothèse plausible est que les producteurs commencent à intégrer davantage la rareté dans leurs offres. Rappelons que les majorations ORDC sont incluses dans le prix en temps réel, mais pas dans le prix du marché de la veille, qui reflète plutôt la rareté selon le consensus du marché au règlement de la veille, le prix étant fixé à l’intersection des offres d’achat et de vente.
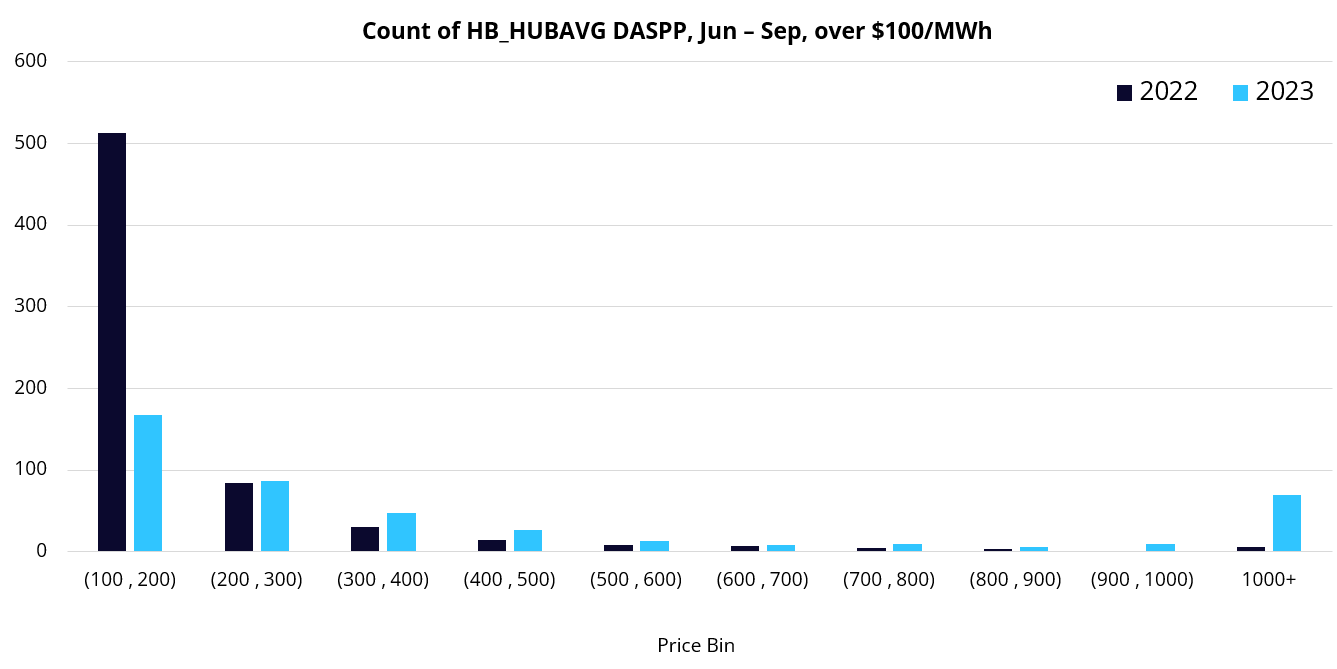 Graphique (en anglais) : nombre d’heures où le prix moyen de la veille aux points d’échange d’ERCOT (HB_HUBAVG) dépassait 100 $/MWh, de juin à septembre, par tranche de prix (2022 et 2023).
Autre niveau de complexité : la Real-Time Co-Optimization (RTC), la co-optimisation en temps réel, dont ERCOT prévoit maintenant la mise en œuvre en 2026. Elle fera refléter dans le prix en temps réel le coût d’opportunité marginal de fournir 1 MW de services complémentaires plutôt que 1 MW d’énergie. Le déploiement de la RTC alignera mieux les signaux de prix de tous les mécanismes (les services complémentaires seront tarifés selon les réserves globales du système sur l’ORDC), mais rendra certainement encore plus difficile d’identifier la source de la volatilité des prix dans ERCOT.
Retour à la solution transitoire : qu’est-ce que ça signifie pour les prix d’ici 2026?
La proposition actuelle impose un prix plancher de 10 $/MWh pour un RTOLCAP entre 7 000 et 7 500 MW, et de 20 $/MWh pour un RTOLCAP entre 6 500 et 7 000 MW. Le plancher ne s’applique qu’au RTORPA.
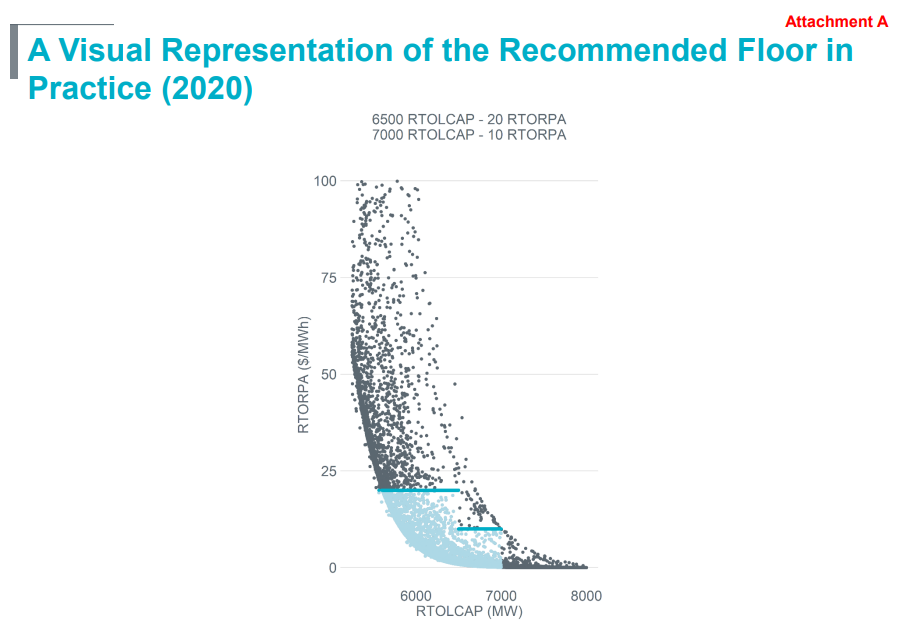 Image (en anglais, tirée de la lettre d’ERCOT) : représentation visuelle du plancher recommandé en pratique (2020). RTORPA ($/MWh) selon le RTOLCAP (MW), avec les planchers de 20 $ à 6 500 MW et de 10 $ à 7 000 MW.
ERCOT estime que la hausse totale des revenus des ressources en 2020 et en 2022 serait d’environ 500 M$, ce qui (en supposant que ces revenus incluent toute l’énergie produite chaque année) équivaut à environ 1,31 $/MWh en 2020 et 1,15 $/MWh en 2022.
En appliquant les prix planchers proposés pour l’ORDC au RTORPA historique, nous avons cherché à en chiffrer l’impact pour 2023 jusqu’à maintenant.
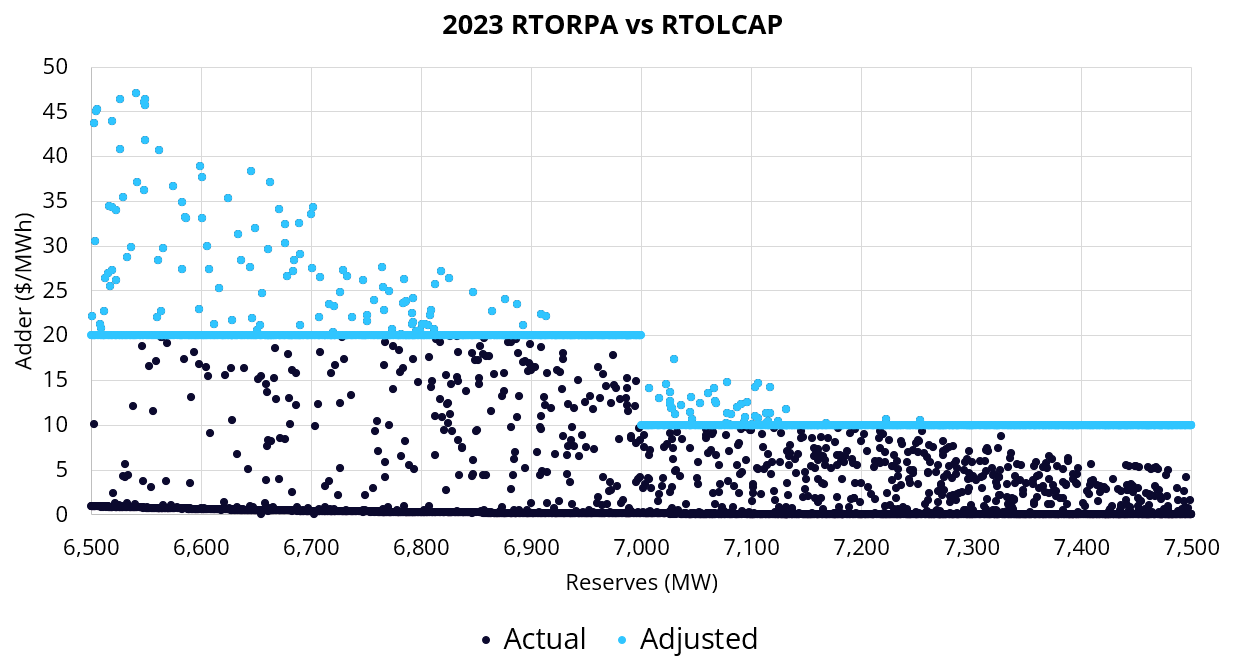 Graphique (en anglais) : RTORPA selon le RTOLCAP en 2023. Axe vertical : majoration ($/MWh); axe horizontal : réserves (MW). Légende : Actual = réel; Adjusted = ajusté selon les planchers proposés.
La réforme ajoute certainement du potentiel à un RTORPA autrement assez faible (surtout pour un RTOLCAP de 7 GW et plus), mais l’impact global estimé sur les prix reste limité (moins de 1 $/MWh). La question demeure donc : la solution transitoire de l’ORDC pourra-t-elle répondre aux exigences des législateurs texans?
Où nous mènera cette solution transitoire?
Si l’impact direct sur les prix reste incertain (et sans doute peu important), notre analyse a mis en lumière un constat intéressant : les acteurs du marché deviennent plus sophistiqués. Leur tentative apparente d’intégrer la rareté dans leurs offres a créé une volatilité supplémentaire et permis à ERCOT d’utiliser moins de majorations de rareté pour déclencher l’appel d’une offre supplémentaire. Mais elle a aussi maintenu la volatilité des écarts entre la veille et le temps réel et créé d’autres occasions de transactions qui auraient pu faire, ou ruiner, une année financière.
Alors qu’ERCOT continue d’évoluer, tant sur le plan de la conception du marché que des fondamentaux, la connaissance du marché (et la gestion du risque qui en découle) est essentielle pour gérer un portefeuille de ressources. Que vous ayez déjà un portefeuille ou que vous développiez votre premier actif, préparez-vous aux risques de demain, pas seulement à ceux d’aujourd’hui.