Ce qu’on entend sur le terrain : les leçons de la GCPA
La semaine dernière, CWP Énergie Solutions était à Austin, au Texas, pour la conférence d’automne annuelle de la Gulf Coast Power Association (GCPA). Nous y avons parlé marchés de l’électricité, gestion du risque et plus encore avec des acteurs du marché de partout en Amérique du Nord. Voici quelques thèmes qui sont revenus souvent dans nos conversations.
Le risque d’écart de base reste une préoccupation, malgré la baisse de la congestion
Comme nous l’avons souvent mentionné cette année, la baisse des prix du gaz par rapport à 2022 a fait diminuer la congestion partout au pays, ce qui rend l’écart de base moins défavorable pour les ressources renouvelables. Cette baisse de la congestion réalisée a aussi fait baisser les prix à terme de la congestion, offrant des niveaux de couverture plus intéressants aux ressources exposées à un risque d’écart de base futur. Les propriétaires de ressources continuent de chercher des façons efficaces de gérer ce risque.
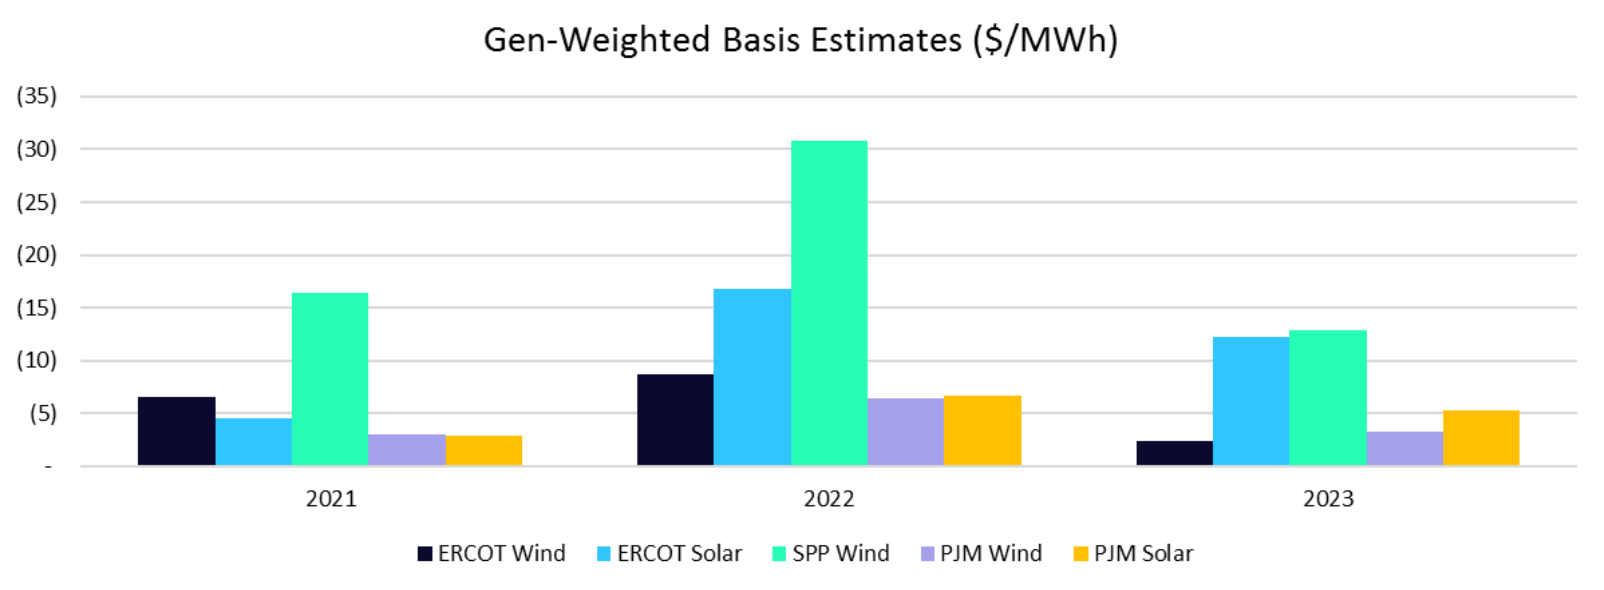 Graphique (en anglais) : estimations de l’écart de base pondéré par la production ($/MWh), de 2021 à 2023. Légende : éolien ERCOT, solaire ERCOT, éolien SPP, éolien PJM, solaire PJM.
Les fusions et acquisitions restent très actives, et les fonds d’investissement étrangers et d’infrastructures multiplient les achats
Le roulement des projets reste élevé : les fonds d’investissement étrangers et d’infrastructures font des offres sur des projets renouvelables existants et en développement partout au pays. Nous voyons aussi une forte hausse des mandats de soutien aux fusions et acquisitions, alors que les acheteurs et les vendeurs cherchent à chiffrer des prix d’achat et de vente intéressants tout en évaluant le risque et le potentiel de revenus. Les développeurs doivent de plus en plus comparer le modèle « posséder et exploiter » à la vente, tout en évaluant les prochaines phases de développement, influencées par l’arrivée des fonds de l’IRA, mais aussi par le risque accru lié aux changements de marché et à l’évolution des fondamentaux.
L’optimisation du stockage par batteries reste un défi
Si les actifs en exploitation dans ERCOT ont profité de la volatilité d’août, il est encore trop tôt pour dire s’ils atteindront les valorisations prévues pendant les périodes intermédiaires. CAISO, en particulier, reste difficile pour la performance du stockage par rapport aux valorisations initiales, même si les résultats financiers s’expliquent probablement autant par une survalorisation que par des inefficacités opérationnelles. Nous prévoyons que cette tendance se manifestera aussi dans ERCOT, puisque la valeur des services complémentaires continuera de baisser avec l’ajout de capacité de stockage dans les prochains mois et années.
Des fondamentaux qui évoluent rapidement compliquent la valorisation du stockage. Les prix des contrats de location de capacité de stockage ont beaucoup baissé au cours de la dernière année, mais reste à voir si ce marché est encore survalorisé. La hausse de la liquidité pour les options horaires et les structures T2B2 semble d’ailleurs l’indiquer. Nous nous attendons à ce que les contreparties plus sophistiquées misent sur leur expertise pour évaluer ces structures complexes à des niveaux plus raisonnables, à mesure que les développeurs élargissent leurs options de financement.
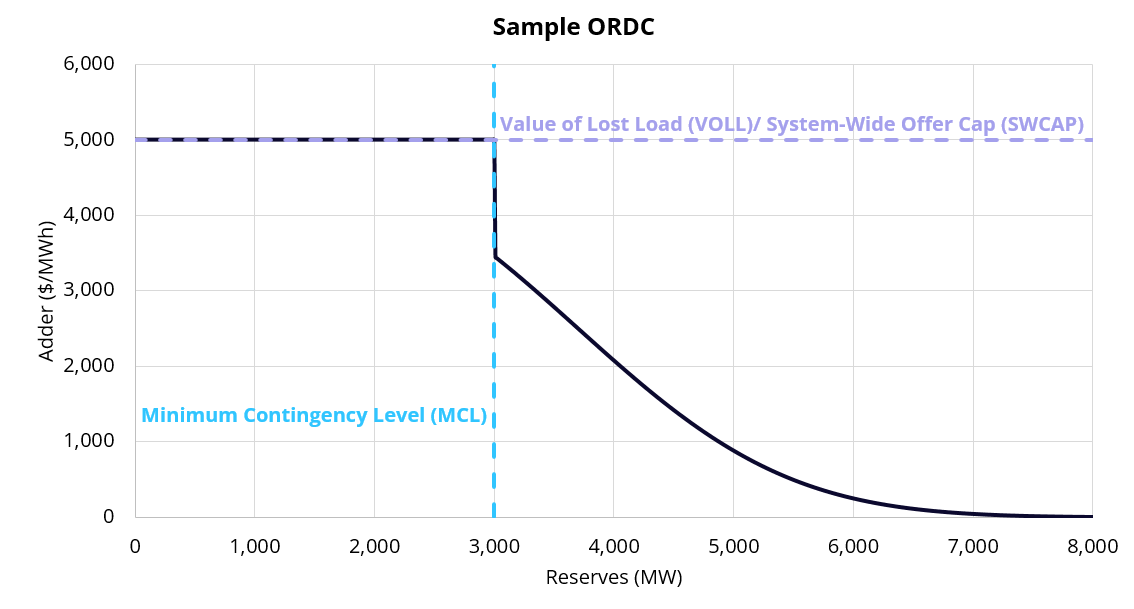 Graphique (en anglais) : exemple de courbe ORDC. Axe vertical : majoration ($/MWh); axe horizontal : réserves (MW). Repères : niveau minimal de contingence (MCL); valeur de la charge non desservie (VOLL) / plafond d’offre à l’échelle du système (SWCAP).
Le marché tente encore de comprendre les changements à venir dans ERCOT
Les changements aux règles du marché sont revenus souvent dans les panels comme dans les conversations à la GCPA. La mise en place du DRRS, le changement de structure de l’ORDC et la perspective du PCM ont alimenté plusieurs discussions sur leurs effets sur les marchés d’ERCOT. Malgré beaucoup d’incertitude, les gens s’entendaient généralement pour dire qu’ERCOT verra plus de production au gaz, ce qui pèsera sur la volatilité future des prix et sur la valeur des services complémentaires. Nous continuons de suivre l’évolution d’ERCOT et ce qui semble être un écart grandissant entre la tension actuelle sur les réserves en pointe et la surabondance future.