Retour à la « normale »? La stabilité du marché du gaz naturel contraste avec les changements du marché de l’électricité
L’époque du Henry Hub à 10 $/MMBtu semble maintenant bien loin.
À pareille date l’an dernier, les marchés du gaz naturel et de l’électricité peinaient à évaluer le potentiel de hausse des prix du gaz, alors que les déficits de stockage et les conflits internationaux laissaient présager un marché mondial du gaz toujours tendu. Un hiver exceptionnellement doux a suffi à ramener les stocks de gaz naturel près de leurs sommets pluriannuels, faisant redescendre les prix au comptant et à terme près de 2 $/MMBtu aux États-Unis. Ce revirement des prix du gaz naturel a entraîné des changements dans les marchés de l’électricité nord-américains en 2023 : certains connus, d’autres qui marquent un nouveau paradigme.
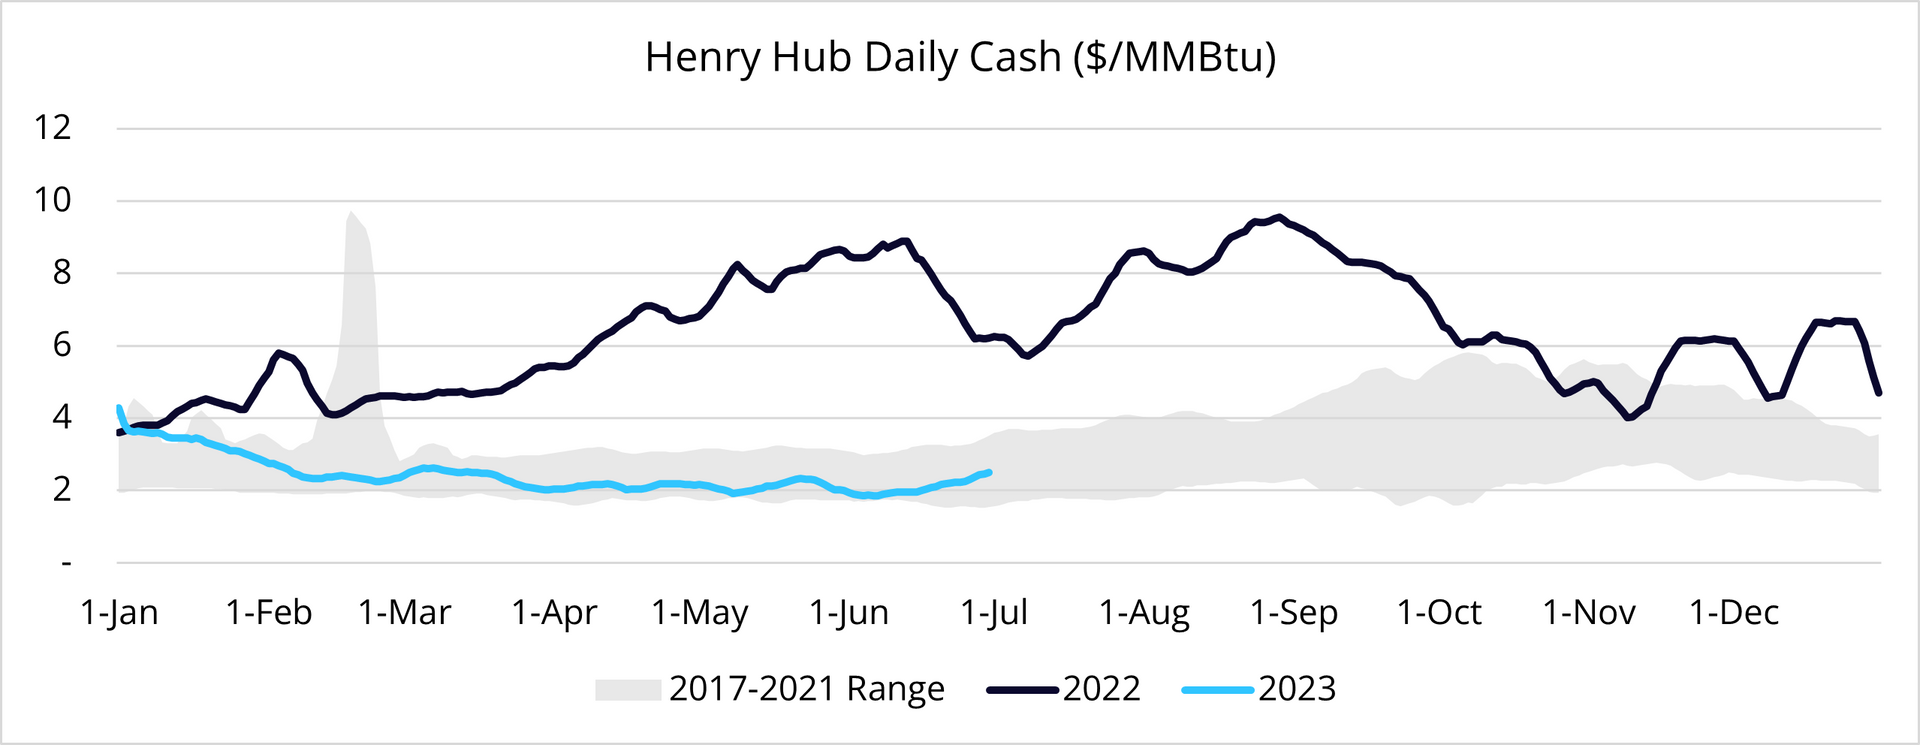 Graphique (en anglais) : prix quotidien au comptant du gaz naturel au Henry Hub ($/MMBtu). Légende : fourchette 2017-2021 (zone grise), 2022, 2023.
Note : les valeurs ci-dessus sont présentées en moyenne mobile sur sept jours
La production au charbon continue de perdre des parts de marché
Pendant que les prix du gaz naturel s’envolaient en 2022, les prix mondiaux du charbon en faisaient autant, ce qui a augmenté la demande d’exportation pour le charbon thermique américain et, du même coup, les prix du charbon aux États-Unis. On pourrait croire intuitivement qu’une hausse rapide des prix du gaz rendrait la production au charbon plus concurrentielle, mais c’est l’inverse qui s’est produit. Si l’on regarde la production au gaz en pourcentage de la production fossile totale dans les 48 États contigus, le gaz a gagné près de 10 % de parts de marché entre janvier et novembre 2022. Après un hiver doux, la production au gaz représentait plus de 70 % de la production fossile totale, et s’est maintenue à ces niveaux depuis février 2023. La baisse de la part du charbon montre aussi de plus en plus clairement que la réduction de la capacité de production au charbon limite sa capacité à remplacer le gaz naturel.
De plus, malgré l’arrivée massive de renouvelables, le gaz naturel a représenté environ 40 % de l’offre totale depuis le début de l’année. Il faut noter que c’est en partie dû à des vents bien inférieurs à la normale, comparativement aux vents supérieurs à la normale du premier semestre de 2022.
 Graphique (en anglais) : production d’électricité au gaz naturel aux États-Unis. Légende : part du gaz dans la production fossile totale; part du gaz dans la production totale.
Note : les valeurs ci-dessus sont présentées en moyenne mobile sur sept jours. Source : EIA
Dans les marchés de l’électricité, la prédominance de la production au gaz naturel réduit la volatilité, puisqu’il y a plus de production pilotable pour répondre à la demande (toutes choses égales par ailleurs). La hausse relative de la production au gaz augmente aussi la demande de gaz naturel, ce qui soutient ses prix. L’engagement moindre des centrales au charbon observé en 2023 réduit l’écart entre les prix du marché de la veille et ceux du temps réel, puisque les prix de la veille reflètent souvent le coût d’engagement supplémentaire des centrales au charbon, qui deviennent ensuite des preneurs de prix en temps réel. Le recours accru au charbon en 2022 avait aussi entraîné plus de pannes forcées et, par conséquent, plus de volatilité des prix en temps réel.
La volatilité des prix de l’électricité plonge
Avec la baisse des prix du gaz naturel en 2023, les prix de l’électricité ont aussi beaucoup reculé par rapport aux sommets pluriannuels de l’an dernier. Cette baisse générale a aussi réduit la volatilité, puisque l’impact sur les prix de démarrer des centrales de pointe au gaz pour compenser un écart de demande ou de production renouvelable est directement proportionnel à la baisse des prix du gaz. L’élasticité accrue qui en résulte, ou l’« aplatissement » de la courbe d’offre, a non seulement réduit la volatilité des prix, mais aussi resserré les écarts entre la veille et le temps réel (DA/RT), ce qui laisse moins d’occasions d’optimisation.
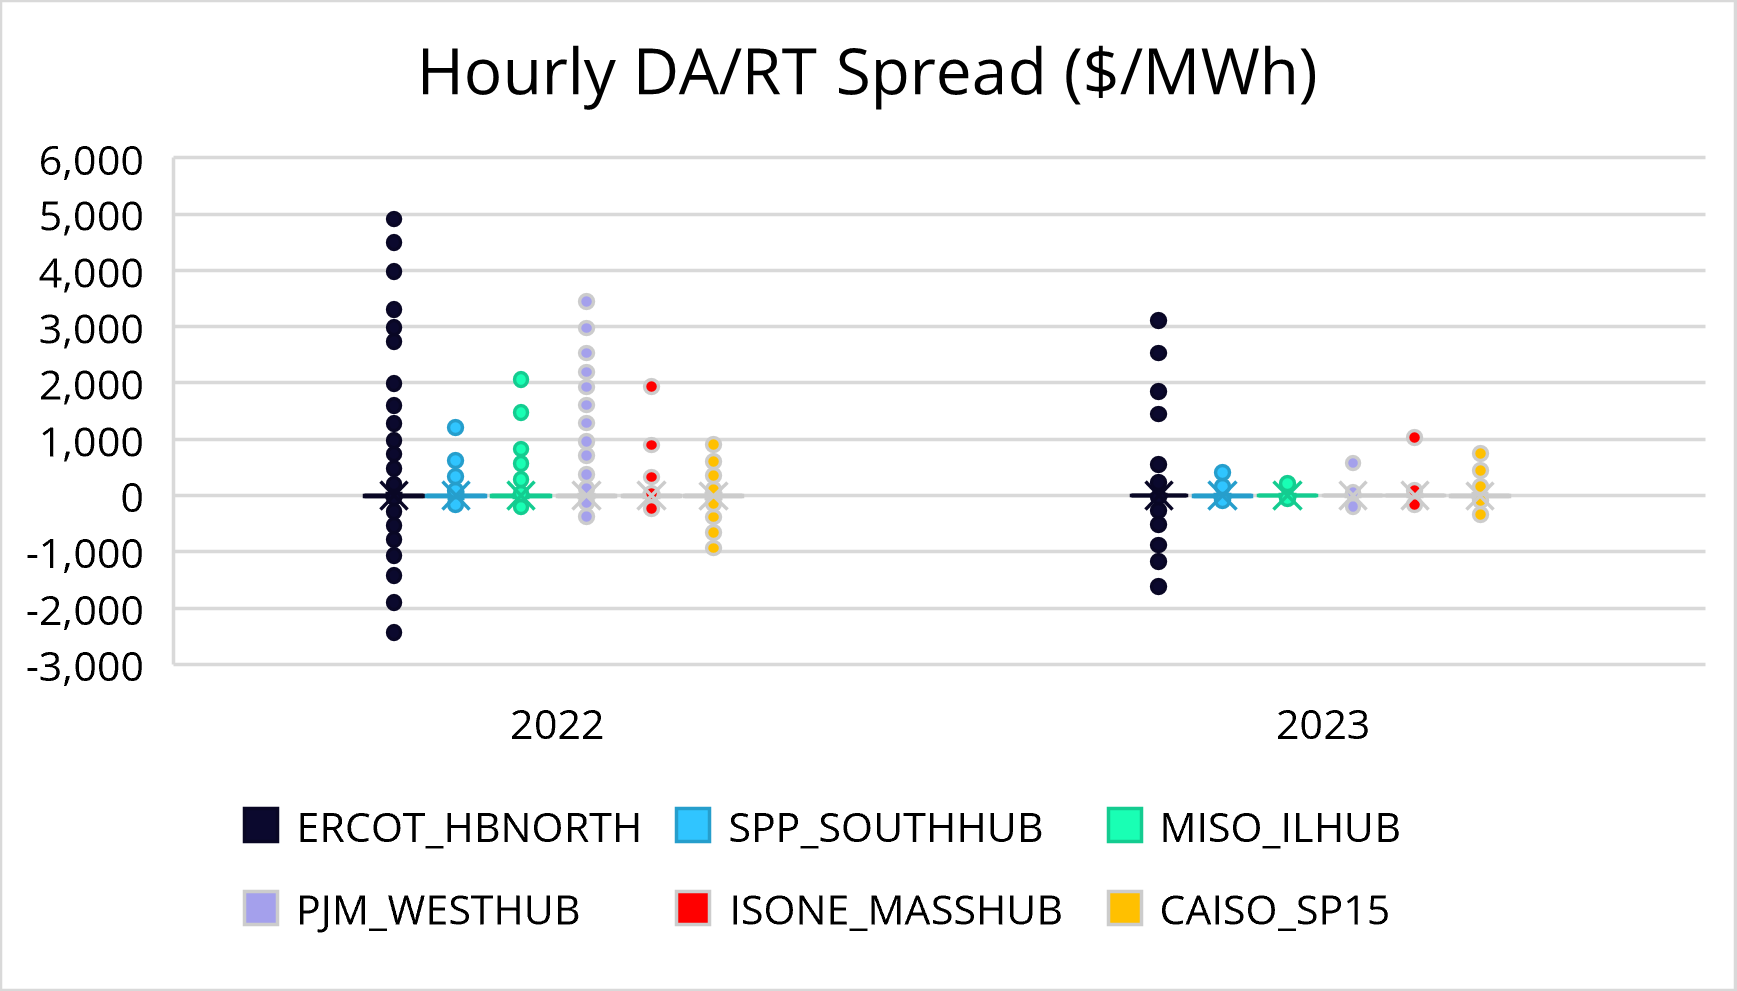 Graphique (en anglais) : écarts horaires entre le marché de la veille et le temps réel ($/MWh) en 2022 et 2023, aux principaux points d’échange : ERCOT HB_NORTH, SPP SOUTH HUB, MISO IL HUB, PJM WEST HUB, ISO-NE MASS HUB et CAISO SP15.
 Graphique (en anglais) : écarts horaires entre le marché de la veille et le temps réel ($/MWh), présentés en boîtes à moustaches sans les valeurs aberrantes, pour les mêmes points d’échange.
Note : la boîte à moustaches du haut inclut les valeurs aberrantes; celle du bas les exclut pour mieux visualiser la distribution des données
CAISO fait exception à ces tendances : une tension persistante y a créé une forte volatilité des prix lors de la pointe de fin de soirée. Les valeurs aberrantes ont été peu nombreuses (sans doute en raison d’un petit échantillon dans la comparaison d’une année à l’autre), mais la distribution des écarts veille/temps réel est très semblable à celle de 2023. En plus d’avoir plus de renouvelables dans son offre de production, CAISO a connu des prix du gaz naturel volatils et relativement élevés.
L’écart de base? Quel écart de base?
Le fort décalage des prix nodaux observé chez plusieurs gestionnaires de réseau l’an dernier s’est résorbé en même temps que la volatilité, offrant à bien des propriétaires d’actifs un répit attendu après un écart de base éprouvant à deux chiffres. La congestion, fortement intégrée aux prix des marchés de congestion à terme en 2022, a nettement diminué. La baisse des prix du gaz a sans doute contribué à abaisser les prix de règlement aux points d’échange. Mais dans ERCOT, par exemple, la demande croissante des centres de données et des installations de minage de Bitcoin a soulagé la congestion d’une autre façon, puisque ces charges sont situées plus près des régions très congestionnées.
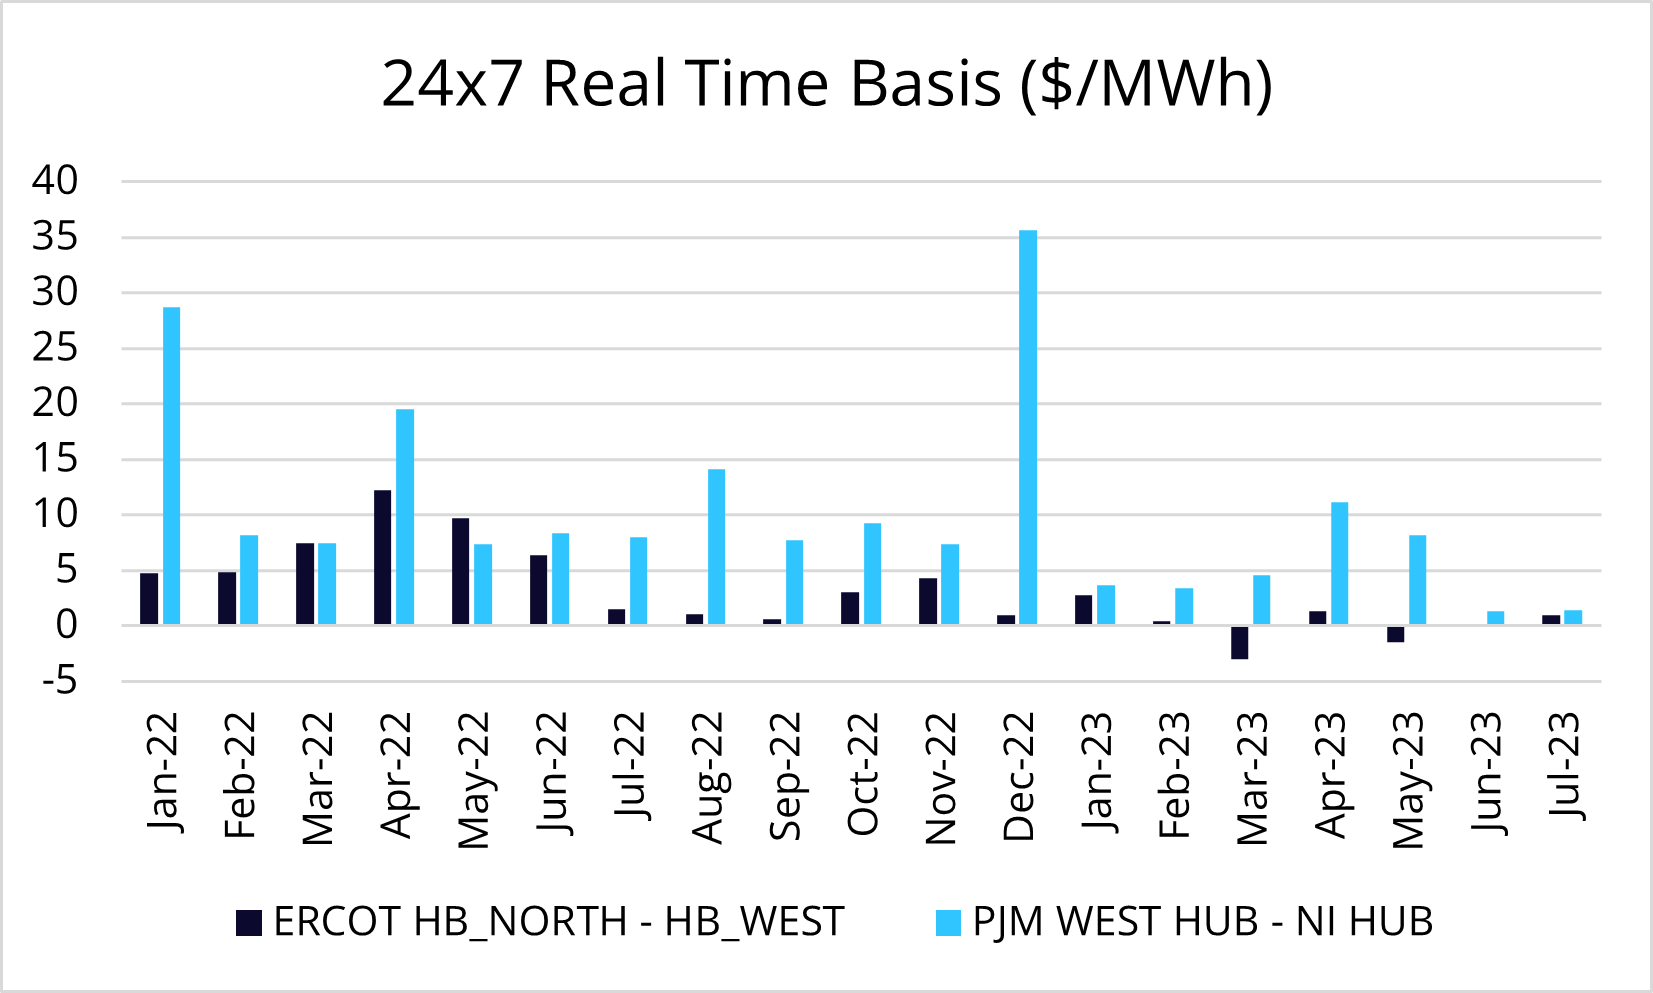 Graphique (en anglais) : écart de base en temps réel, toutes heures confondues (24 x 7), en $/MWh, de janvier 2022 à juillet 2023. Légende : ERCOT HB_NORTH – HB_WEST; PJM WEST HUB – NI HUB.
À l’échelle macro, la baisse des prix favorise un écart de base plus faible, mais les changements fondamentaux dans la dynamique du marché (ajout de charge, de renouvelables et de stockage par batteries, et retrait de centrales fossiles) continuent de créer une congestion locale qui pose un risque important pour certains actifs.
Vendre haut, acheter bas
L’occasion de vendre au moment de la « peur maximale » est certainement passée, mais nous approchons rapidement de niveaux où des planchers fondamentaux existent, autant pour les prix que pour la congestion. Avec des vents plus faibles que la normale au premier semestre de 2023, la congestion a été adjugée aux enchères à des niveaux dont les propriétaires d’actifs ne pouvaient que rêver en 2022. Rien n’annonce une flambée du gaz comme celle de fin 2021 et de 2022, mais la consommation de gaz pour la production d’électricité et la mise en service d’installations d’exportation de GNL au cours des prochaines années offrent une source de demande soutenue pour le gaz naturel, ce qui soutient les prix.
Du côté de l’électricité, la croissance continue de la demande, combinée au retrait des centrales fossiles et à l’arrivée massive de renouvelables et de stockage, augmente le risque de décalage des prix dû à une sursaturation des renouvelables. Les récentes directives de l’IRS sur l’Inflation Reduction Act, ainsi que l’approbation de l’ordonnance 2023 de la FERC (qui vise les files d’interconnexion engorgées), devraient déclencher une nouvelle vague de projets renouvelables.
Même s’ils n’empêchent pas les propriétaires d’actifs de dormir en ce moment, l’écart de base et le décalage des prix restent des préoccupations, et la faible congestion actuelle est une occasion de mettre en place un plan pour gérer les risques de façon proactive. La gestion du risque de portefeuille ne se fait pas du jour au lendemain : l’élaboration d’une politique de risque, la formation sur les marchés de l’électricité et l’intégration des données sont essentielles pour gérer le risque avant même de faire une première transaction.
Ne tombez pas dans le piège de croire que votre portefeuille est suffisamment protégé simplement parce que les conditions du marché ont changé. Si vous voulez être bien positionné pour le réseau de demain, contactez-nous pour voir comment nous pouvons vous aider à mettre en place les outils nécessaires pour la prochaine vague de dynamiques de marché!