Les transactions adossées à des actifs augmentent-elles le risque? Une idée reçue démystifiée
En tant qu’investisseur fiscal ou propriétaire de projet, vous avez peut-être envisagé les transactions adossées à des actifs pour protéger vos crédits d’impôt à la production (PTC) et stabiliser vos revenus. Mais effectuer des transactions autour de votre actif ajoute-t-il du risque? Les portefeuilles que nous gérons montrent pourquoi l’idée que les transactions autour d’un actif ajoutent toujours du risque est en fait une erreur.
Les transactions adossées à des actifs doivent être vues comme une couverture, au même titre qu’un contrat d’achat d’électricité (PPA) ou une vente à terme d’énergie. Bien exécutées, elles sont suffisamment inversement corrélées à la performance du projet. Résultat : les rendements du projet peuvent augmenter sans augmenter son risque total.
Cette année en a été un bon exemple dans les portefeuilles que nous gérons dans SPP.
En juin 2023, l’écart de base pondéré par la production se situait autour de 5 à 7 $/MWh pour nos portefeuilles dans SPP. Nous avons pu ajouter de 1 à 3 $/MWh tout en réduisant le risque extrême de 10 à 20 %.
De même, en septembre 2023, alors que la chaleur anormale et les vents forts coïncidaient avec des pannes, l’écart de base pondéré par la production se situait entre 15 et 20 $/MWh. Pendant cette période, nous avons pu ajouter de 5 à 8 $/MWh et réduire le risque extrême de plus de 50 %.
Contrairement aux transactions pour compte propre, les transactions effectuées autour d’un actif comportent souvent un risque sous forme de « coût d’opportunité » (c’est-à-dire qu’on aurait pu gagner davantage en ne faisant rien). Il est vrai qu’on peut quand même subir des pertes en effectuant des transactions autour d’un actif. Mais des transactions adossées à des actifs, encadrées par un cadre de risque convenu, peuvent ajouter de la valeur quand le projet perdrait autrement de l’argent, ce qui limite le risque extrême sur les revenus du projet.
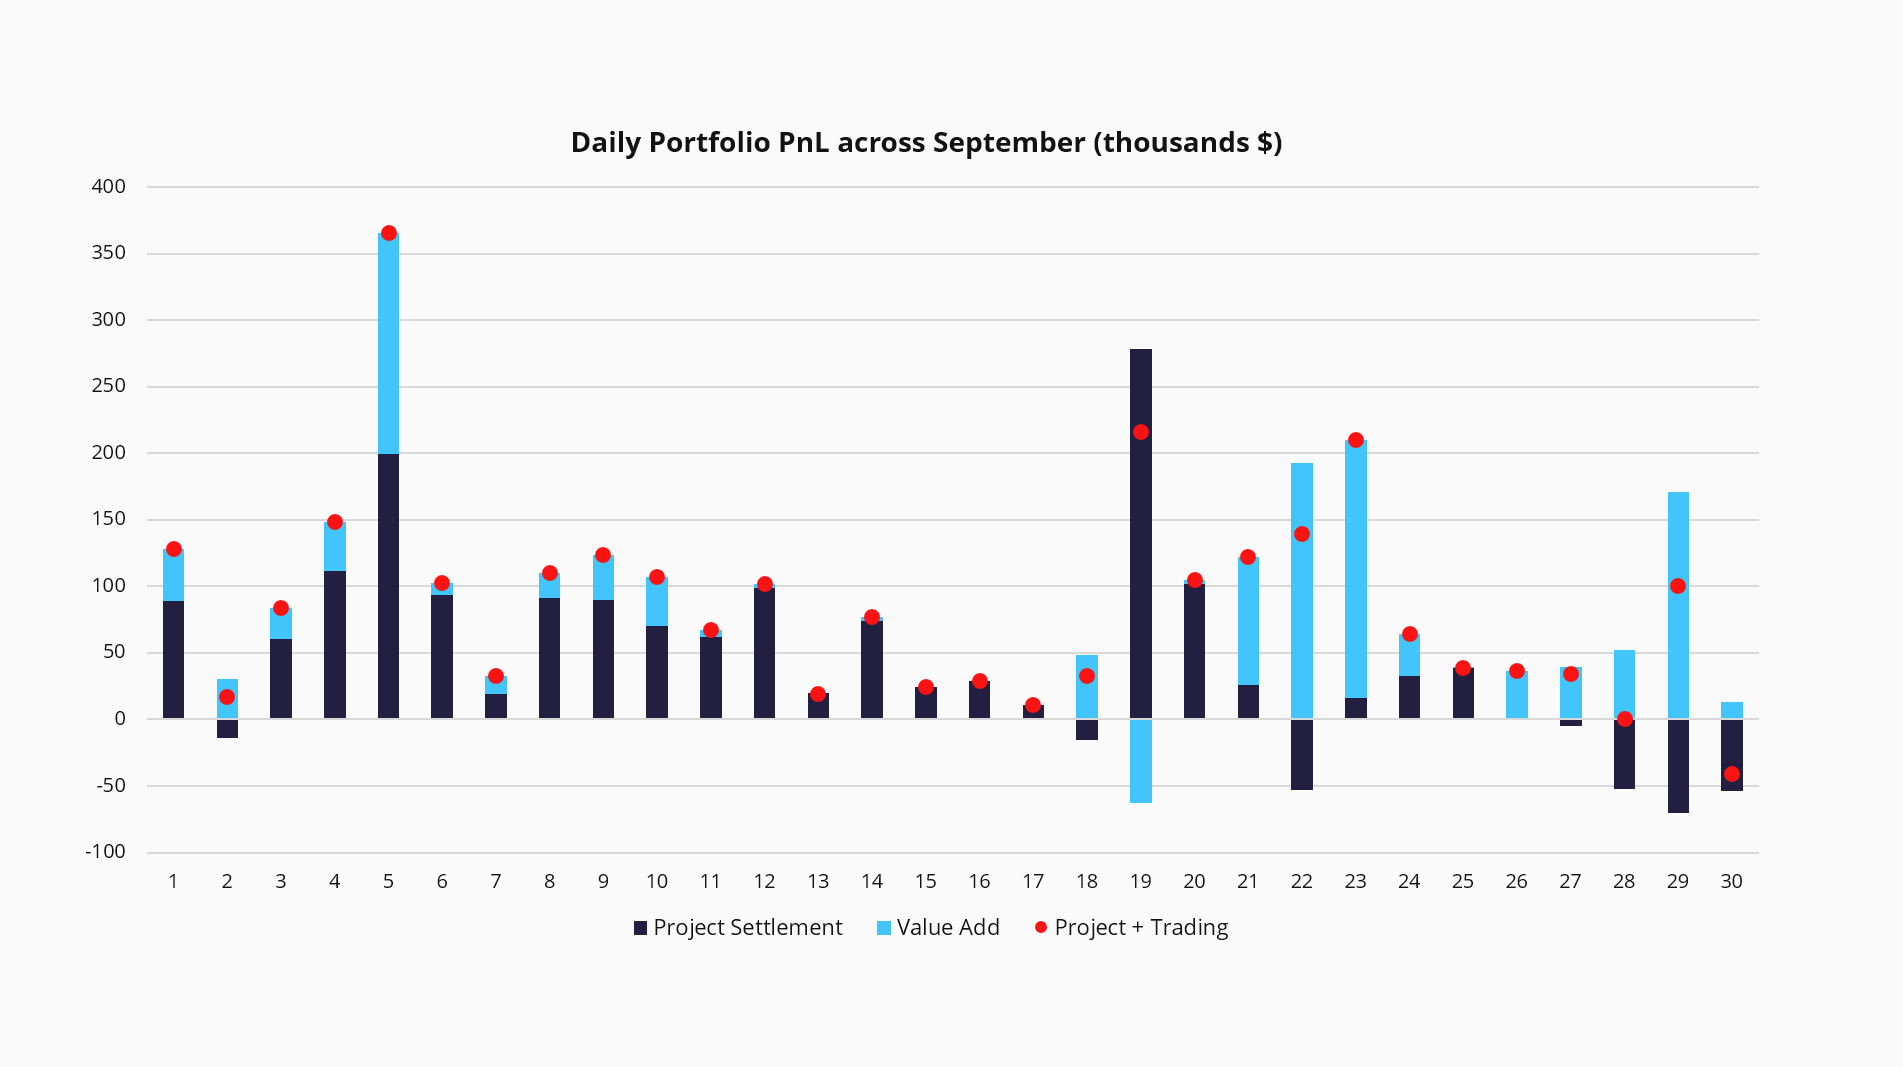 Graphique (en anglais) : résultats quotidiens du portefeuille en septembre (milliers de $). Légende : barres foncées = règlement du projet; barres pâles = valeur ajoutée; points rouges = projet + transactions.
Le compromis
Quand le projet performe bien et que le risque lié à l’acheteur est faible, la valeur ajoutée des transactions adossées à des actifs est moindre. Quand le risque est important et que la performance du projet est faible, les transactions adossées à des actifs apportent plus de valeur et stabilisent mieux les revenus.
Statistiquement, si l’on compare la distribution des rendements avec et sans transactions adossées à des actifs, les résultats avec ces transactions devraient montrer deux tendances importantes.
Premièrement, le profil de rendement devrait se déplacer vers la droite (ce qui reflète une hausse des profits), ce qui augmente au final le résultat moyen par rapport à une stratégie passive.
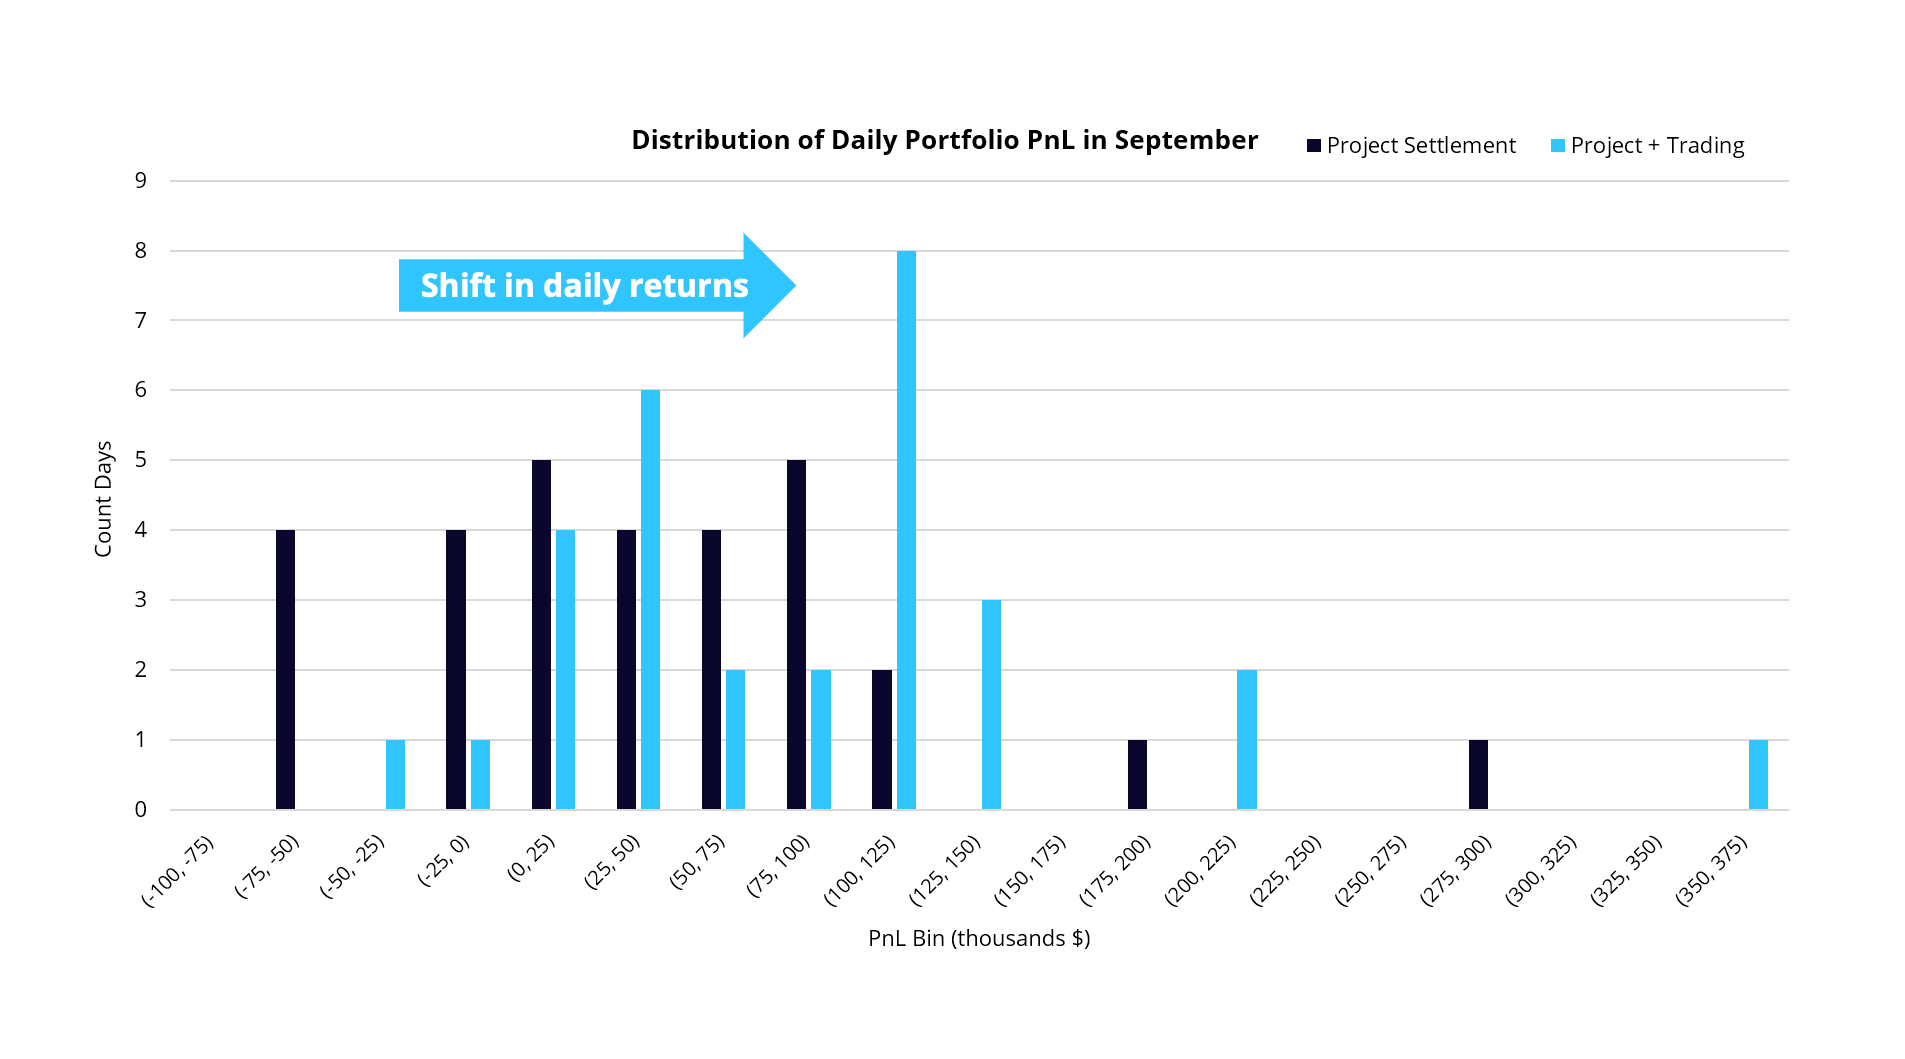 Graphique (en anglais) : distribution des résultats quotidiens du portefeuille en septembre. Axe horizontal : tranches de résultats (milliers de $); axe vertical : nombre de jours. La flèche indique le déplacement des rendements quotidiens. Légende : règlement du projet; projet + transactions.
Deuxièmement, le profil de rendement associé aux transactions adossées à des actifs devrait montrer une réduction du risque extrême à gauche (c’est-à-dire les courtes périodes où les résultats étaient fortement négatifs).
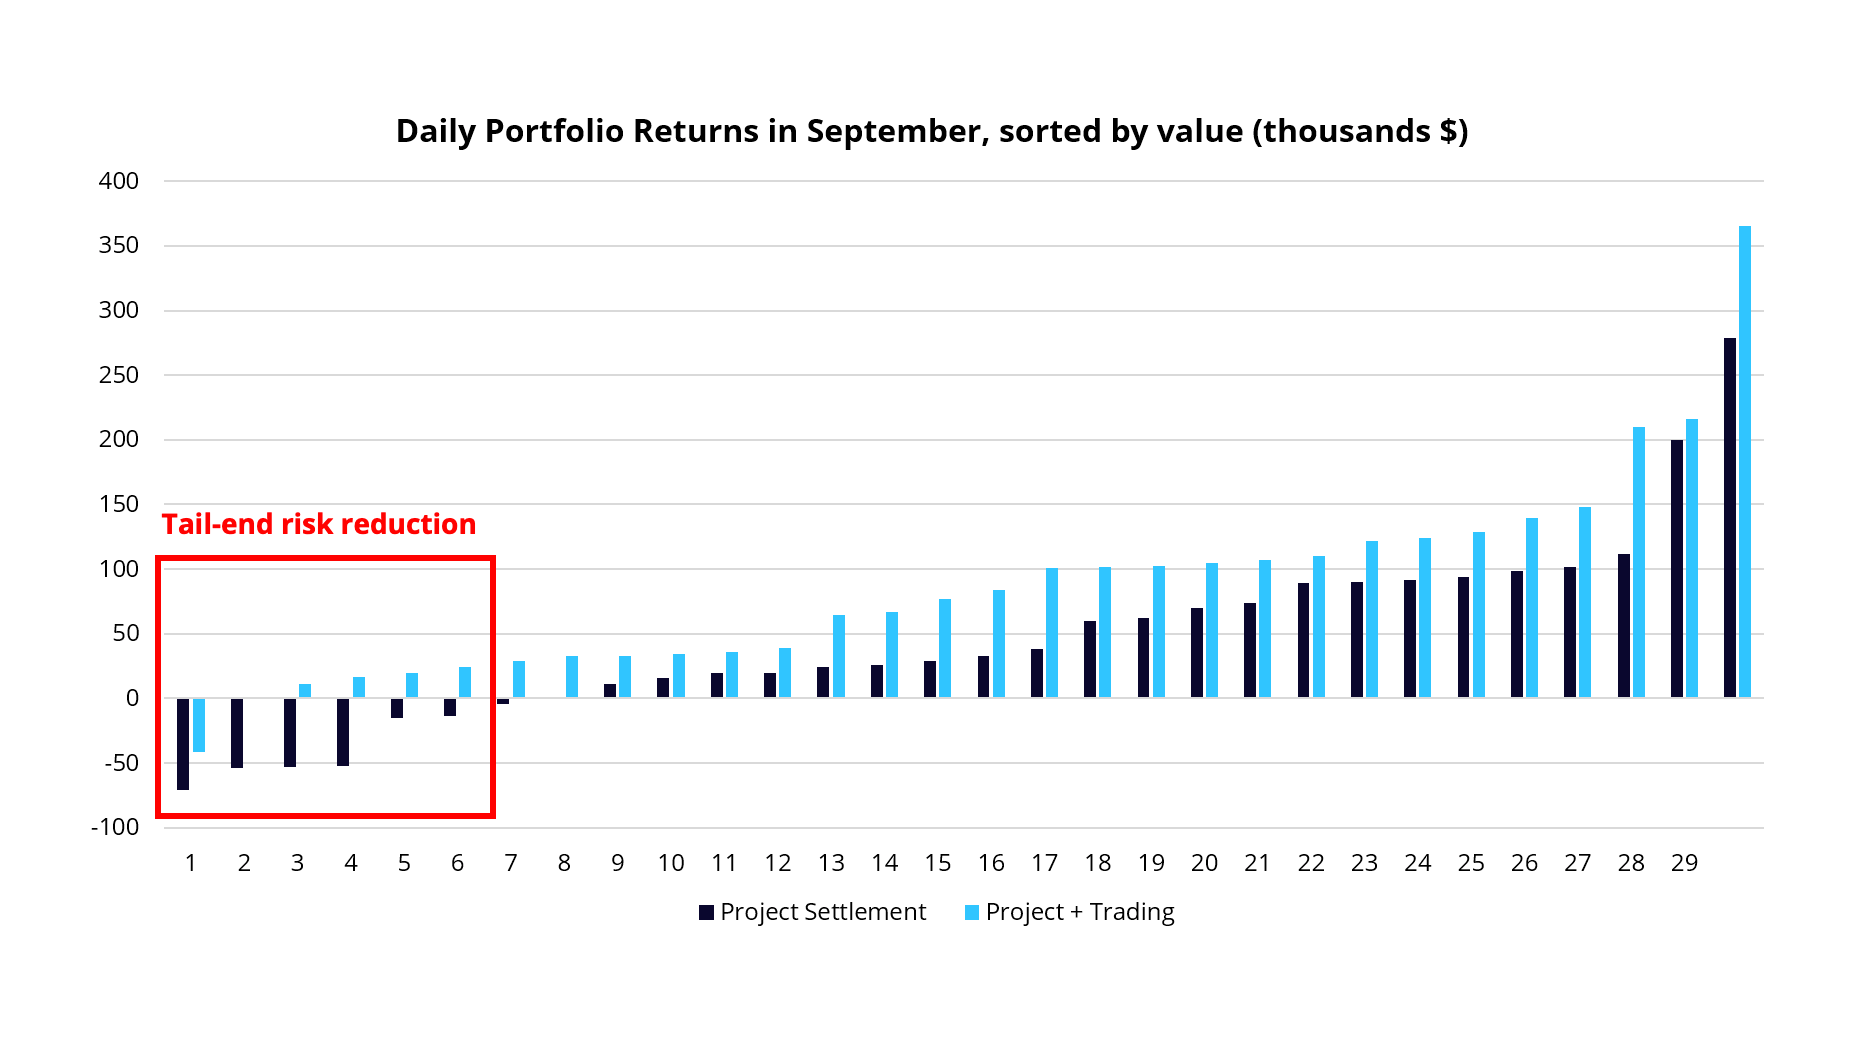 Graphique (en anglais) : rendements quotidiens du portefeuille en septembre, triés par valeur (milliers de $). L’encadré rouge montre la réduction du risque extrême. Légende : règlement du projet; projet + transactions.
En bref, les stratégies de gestion active d’actifs déployées par CWP Énergie Solutions visent d’abord à réduire le risque et, par le fait même, ajoutent des revenus supplémentaires qui limitent la volatilité des résultats.
Comment les transactions adossées à des actifs protègent-elles les crédits d’impôt à la production?
La logique du financement fiscal est un facteur important des prix négatifs chez les gestionnaires de réseau indépendants (ISO) d’Amérique du Nord.
Comme le coût marginal des ressources éoliennes est de 0 $/MWh, la plupart des propriétaires d’actifs acceptent de vendre leur électricité au coût marginal (0 $/MWh) moins la valeur du crédit d’impôt, ce qui fixe leur offre à « crédit d’impôt négatif ».
Mais qu’arrive-t-il quand la valeur fiscale d’un projet plus récent est supérieure à celle d’un projet existant? Pendant les périodes de forte production éolienne, de faible demande et de congestion importante, le prix marginal est fixé par un producteur dont l’offre est plus basse, et il n’est plus rentable pour votre actif de produire. En bref, votre production est limitée et vous ne générez plus de crédits d’impôt.
C’est là qu’interviennent les transactions adossées à des actifs. Si une couverture sur le marché de la veille ou sur le marché de congestion à terme permet de fixer un prix de vente effectif supérieur au crédit d’impôt négatif, le producteur peut continuer à produire pendant les périodes où sa production serait autrement limitée.
Les propriétaires de projets comme les investisseurs fiscaux comprennent rapidement que « ne rien faire » n’est pas sans risque. L’afflux de projets renouvelables après un long arriéré et l’injection de capitaux de l’IRA posent un risque croissant aux projets nouveaux comme existants. Accepter et comprendre les transactions adossées à des actifs est essentiel à la longévité des projets et à la stabilité des revenus à long terme pour toutes les parties prenantes d’un projet renouvelable.